Küresel otomobil şirketlerinin mali tablolarına ve borçluluk oranlarına bakın, Çinli otomobil şirketleri daha istikrarlı!
Çin otomobil pazarındaki rekabet eşi görülmemiş düzeyde, peki çeşitli otomobil şirketlerinin mali durumu nasıl? Çinli otomobil şirketleri ile uluslararası otomobil şirketleri karşılaştırıldığında, hangisinin durumu daha iyi?
Birincisi. Borçluluk oranına gelince, Çinli otomobil şirketleri genel olarak uluslararası ana akım otomobil şirketlerinden daha düşük
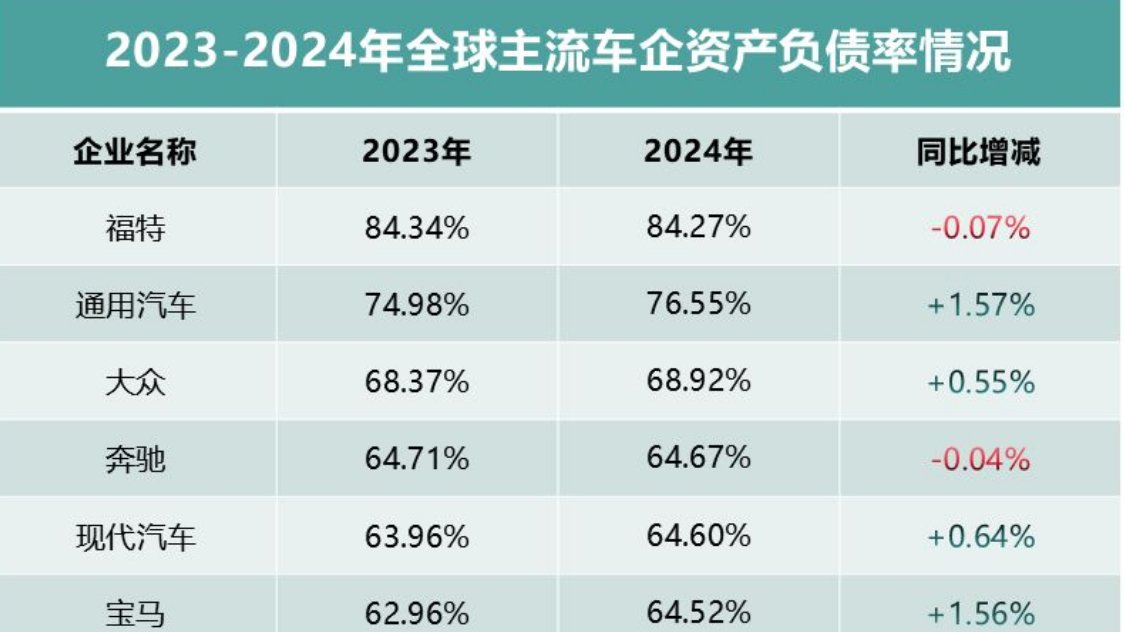
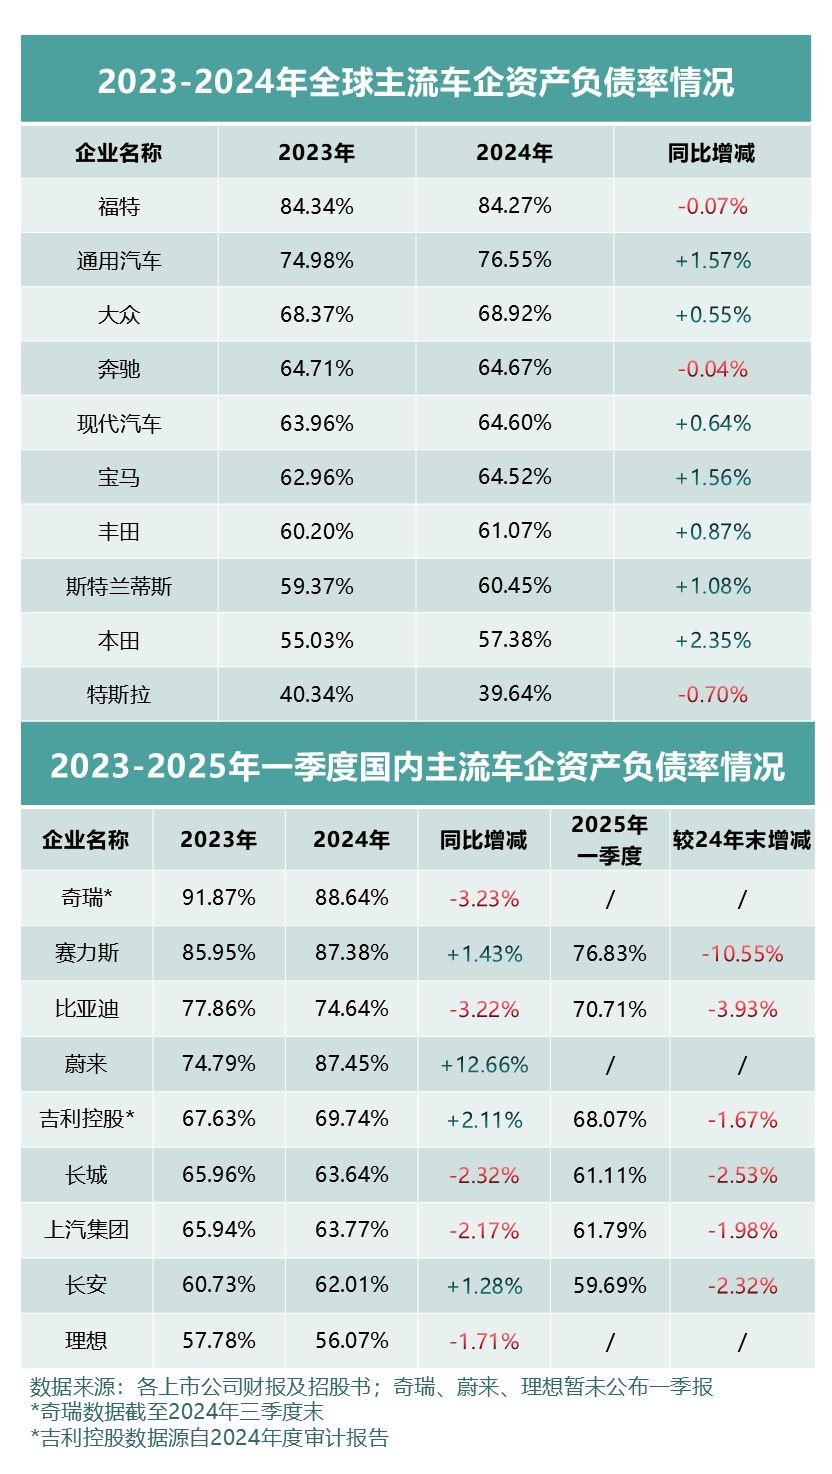
Uzun bir sanayi zincirine ve uzun ürün geliştirme döngüsüne sahip özel bir sektör olarak, yüksek borçluluk oranı küresel otomobil şirketlerinin ortak bir özelliğidir; toplam borç, şirket ölçeği ve gelir ile doğru orantılıdır. Aşağıdaki tablodan görülebileceği gibi: 2024 yılında Ford'un borçluluk oranı %84,27, General Motors'un %76,55; yerli otomobil şirketlerine bakıldığında ise 2024 yılında Chery'nin borçluluk oranı %88,64 (üçüncü çeyrek sonu itibarıyla), NIO'nun borçluluk oranı %87,45, Seres'in %87,38 olup bu birkaç şirket görece yüksek seviyededir.
Genel olarak, Volkswagen, Mercedes-Benz, Hyundai, BMW ve yerli şirketlerden BYD, Geely, SAIC, Great Wall, Changan gibi şirketlerin borçluluk oranları da %60'ın üzerindedir.
Ancak trende bakıldığında, yerli otomobil şirketlerinin borçluluk oranındaki düşüş eğilimi çok belirgindir. 2025 yılı birinci çeyrek raporunu açıklamış olan yerli otomobil şirketlerine bakıldığında, BYD %70,7'ye düşmüştür; son yarım yılda borçluluk oranı yaklaşık yedi puan azalmıştır ve bu yıl içinde borçluluk oranının büyük olasılıkla "%6"lı seviyelere düşmesi beklenmektedir.
İkincisi. Borç yapısı farklı, işletme baskısı büyük ölçüde farklı
Genel olarak, uluslararası ana akım otomobil şirketlerine kıyasla Çinli otomobil şirketlerinin mali yönetimi daha muhafazakârdır.
2024 yılı sonu itibarıyla Volkswagen Grubu'nun geliri 2,5 trilyon yuan, toplam borcu 3,4 trilyon yuan; Toyota'nın geliri 2,2 trilyon yuan, toplam borcu 2,7 trilyon yuan; Ford'un geliri 1,3 trilyon yuan, toplam borcu 1,7 trilyon yuan. Temel olarak uluslararası otomobil şirketlerinin toplam borçları genel olarak toplam gelirlerinden %20-30 daha yüksektir.
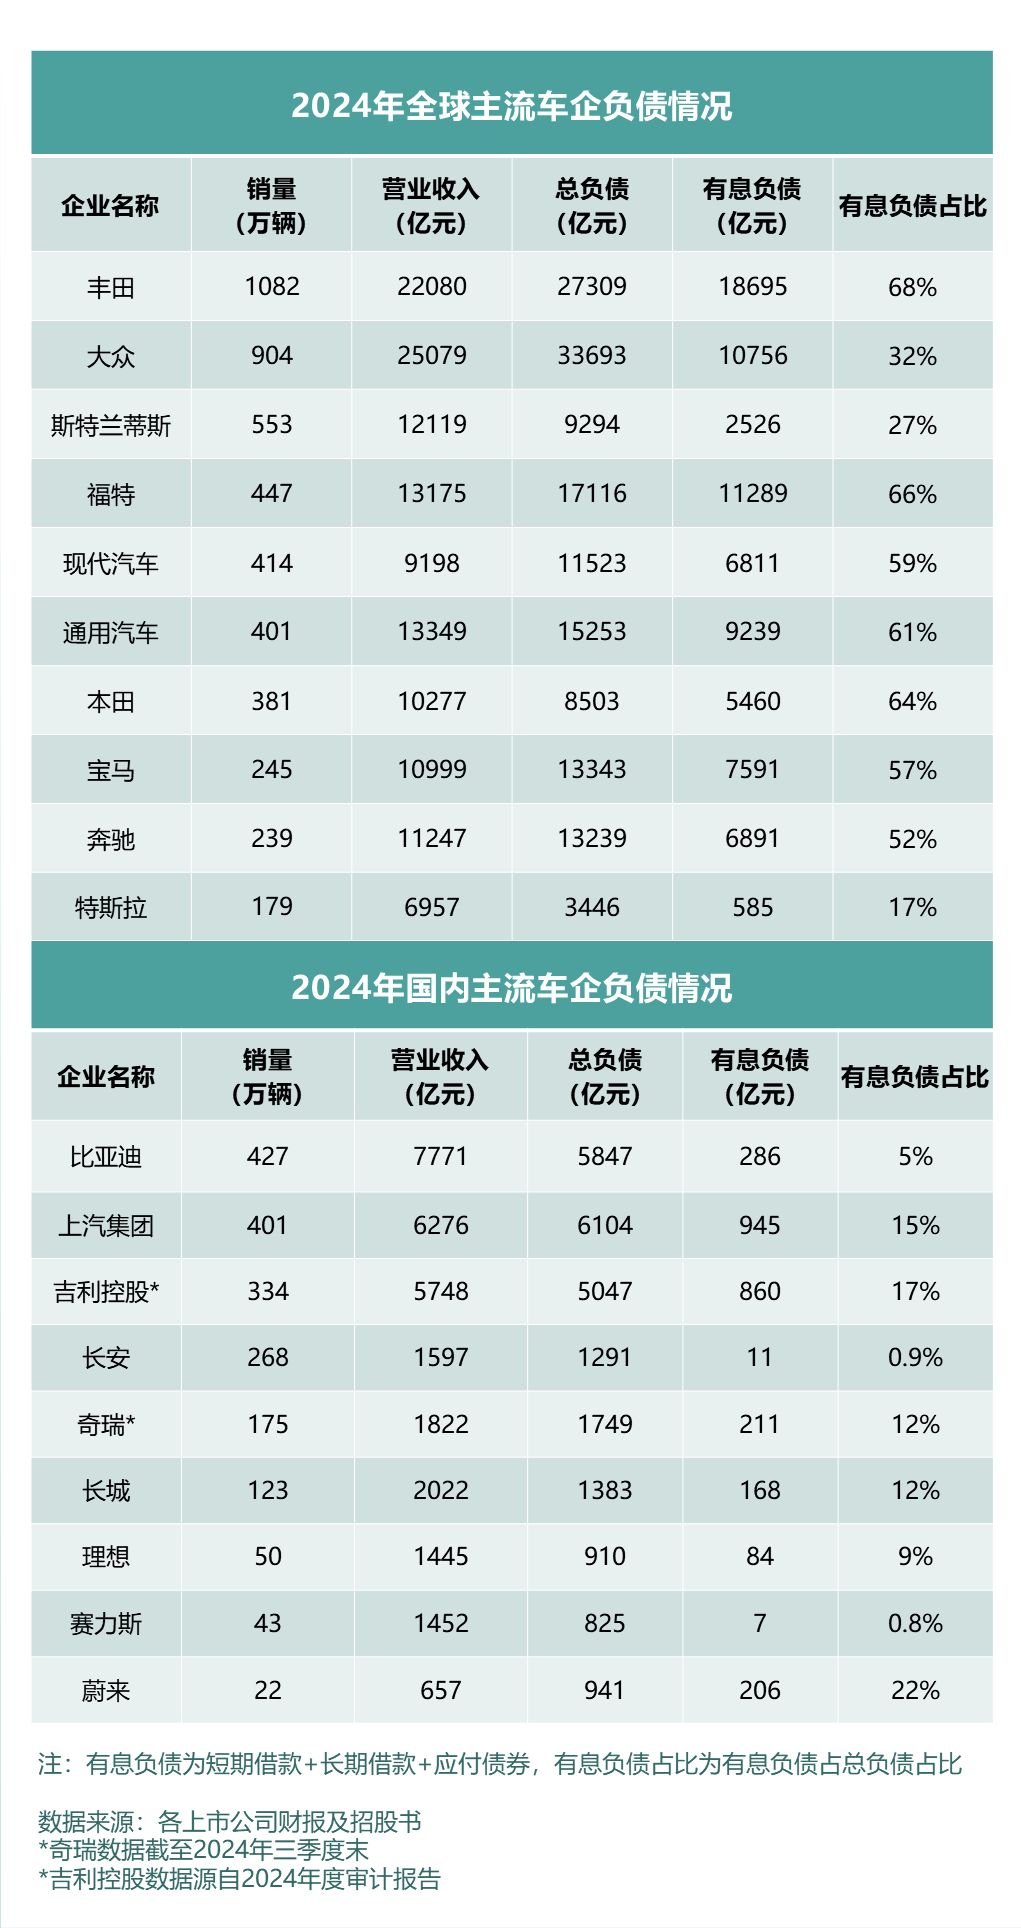
Çinli otomobil şirketleri arasında ise: BYD'nin geliri 777,1 milyar yuan, toplam borcu 584,7 milyar yuan; Geely Holding'in geliri 574,8 milyar yuan, toplam borcu 504,7 milyar yuan; Chery'nin geliri 182,2 milyar yuan, toplam borcu 174,9 milyar yuan; SAIC Group'un geliri 627,6 milyar yuan, toplam borcu 610,4 milyar yuan. Tüm otomobil şirketlerinin toplam borçları genel olarak toplam gelirlerinden düşüktür.
Özellikle faizli borç oranı açısından: Toyota'nın faizli borcu yaklaşık 1,87 trilyon yuan olup toplam borç içindeki payı %68; Volkswagen Grubu'nun faizli borcu yaklaşık 1 trilyon yuan olup toplam borç içindeki payı %32; Ford'un faizli borcu yaklaşık 1,1 trilyon yuan olup toplam borç içindeki payı %66. Faizli borç oranı ne kadar yüksekse, mali baskı da o kadar büyük olur.
Yerli ana akım otomobil şirketlerinin faizli borçları ise genel olarak görece düşüktür: Geely Holding'in faizli borcu 86 milyar yuan olup toplam borç içindeki payı %17; Chery'nin faizli borcu 21,1 milyar yuan olup toplam borç içindeki payı %12 (üçüncü çeyrek sonu itibarıyla); Great Wall Motor'un faizli borcu 16,8 milyar yuan olup toplam borç içindeki payı %12; BYD'nin faizli borcu yaklaşık 28,6 milyar yuan olup toplam borç içindeki payı yalnızca %5'tir ve yurt içi ve yurt dışı ana akım otomobil şirketleri arasında en düşük seviyelerden birindedir.
Üçüncüsü. Ödeme döngüsü daha kısa, tedarikçiler için daha dostane
Bahar suyunun ısındığını önce ördekler bilir derler; sıkı iş birliği içindeki yukarı ve aşağı yönlü iş ortakları olarak, tedarikçilere ödeme döngüsü de şirketin mali durumunu yansıtan önemli göstergelerden biridir.
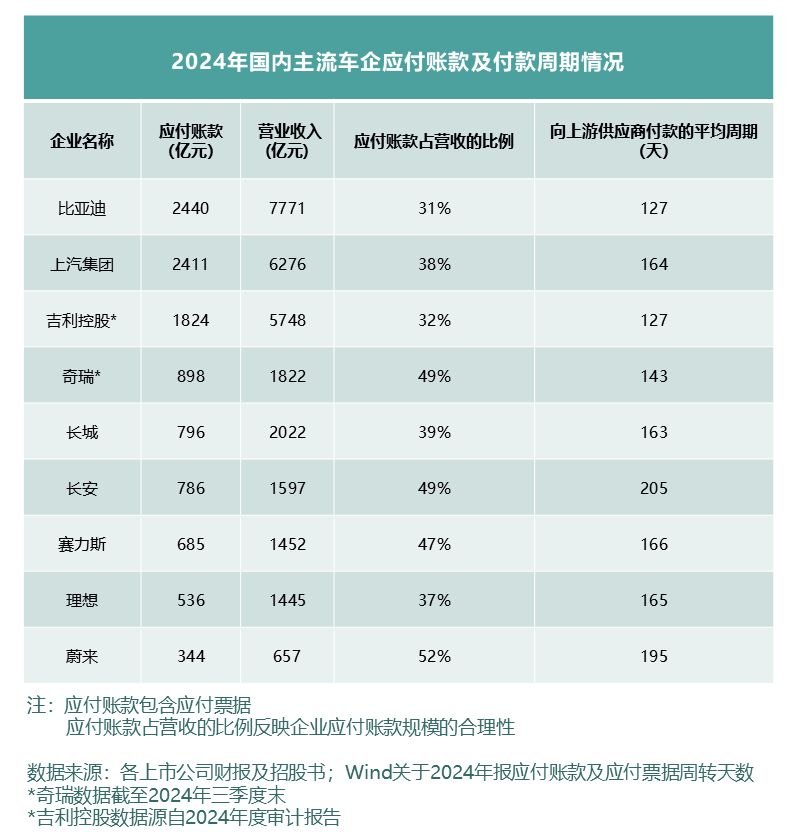
Wind verilerine göre, 2024 yılı sonu itibarıyla BYD'nin yukarı yönlü tedarikçilerine ortalama ödeme döngüsü 127 gün olup Geely Holding ile birlikte en kısa süreye sahiptir; Chery 143 gün (üçüncü çeyrek sonu itibarıyla), Great Wall Motor 163 gün, NIO 195 gün, Changan ise 200 günün üzerindedir.
Dolayısıyla genel olarak bakıldığında, Çin otomobil pazarındaki rekabet yoğun olsa da tüm otomobil pazarının gelişim durumu hâlâ sağlıklı ve yukarı yönlüdür. Teknolojik yenilik ve sanayi zinciri entegrasyonu yoluyla yalnızca halkın satın alabileceği kaliteli ürünler sunmakla kalmıyor, aynı zamanda şirketler sağlıklı ve makul bir mali durumu koruyabiliyor. Ancak bu şekilde kalıcı olunabilir; ancak bu şekilde istikrarlı ve uzun vadeli ilerlenebilir!


