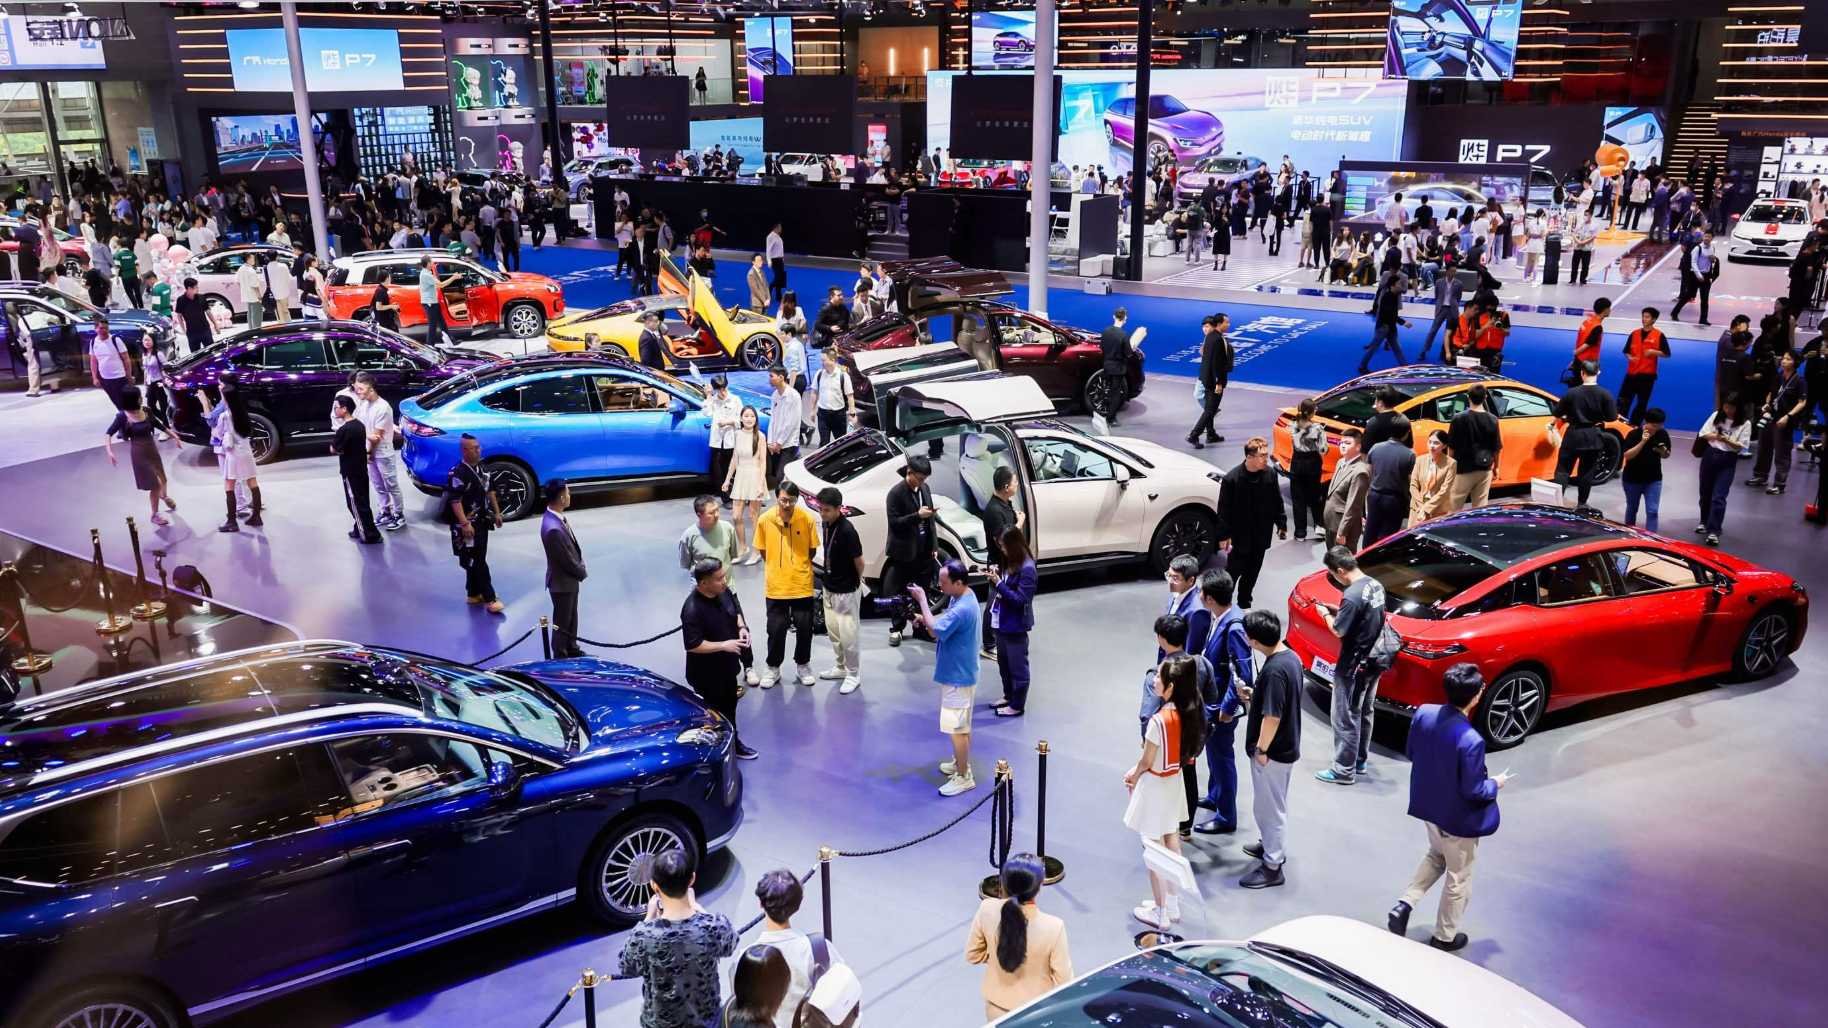
Yerli yeni enerji araç pazarı hızla gelişirken, bazı küçük işletmeler kötü yönetim nedeniyle faaliyetlerini durdurdu. Ancak pazar rekabeti hâlâ şiddetli ve yeni enerji pazarındaki en ufak bir kıpırtı bile heyecan yaratabiliyor. Son zamanlarda gündeme gelen bir konu, ülke içinde "otomobil dünyasının Evergrande'i"nin ortaya çıktığına dair söylemler oldu. Bu söyleme dayanarak bazı kişiler, satış ölçeği hızla büyüyen BYD'yi akıllarına getiriyor. Ancak mevcut duruma bakıldığında, belki otomobil dünyasının Evergrande'i zaten var, ancak satış verileri ile BYD'nin açıkladığı mali rapor verileri ve sonraki ürün planlaması açısından bakıldığında, bu otomobil dünyasının Evergrande'i başka bir şeye işaret ediyor olmalı. Özellikle temelleri görece zayıf ve satışları düşük olan yeni otomobil üreticisi girişimler. Satışlar bir süre beklentilerin altında kaldığında ve fonlar zamanında gelmediğinde, doğrudan şok durumuna giriyorlar ve kapanmalarına az kalıyor.
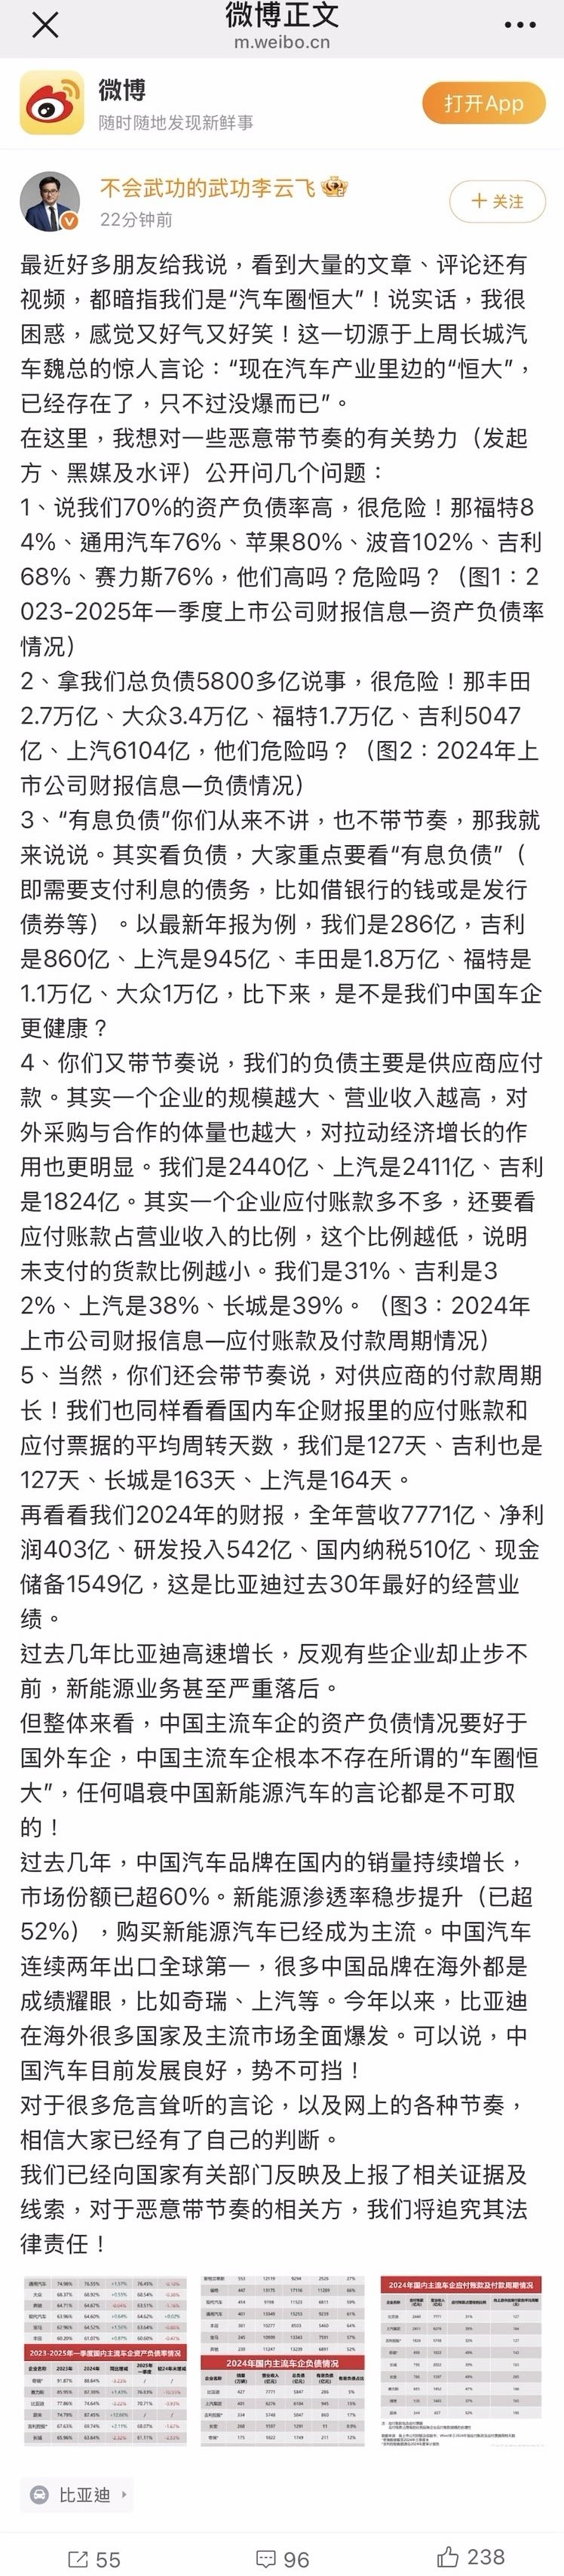
Bu konu hakkında BYD Halkla İlişkiler Departmanı sorumlusu Li Yunfei de piyasadaki bazı söylemlere açık bir yanıt niteliğinde uzun bir Weibo paylaşımı yaptı. Weibo içeriğinden görüldüğü üzere, satış verileri ve mali rapor verileri açısından BYD sağlıklı bir büyüme aşamasında.
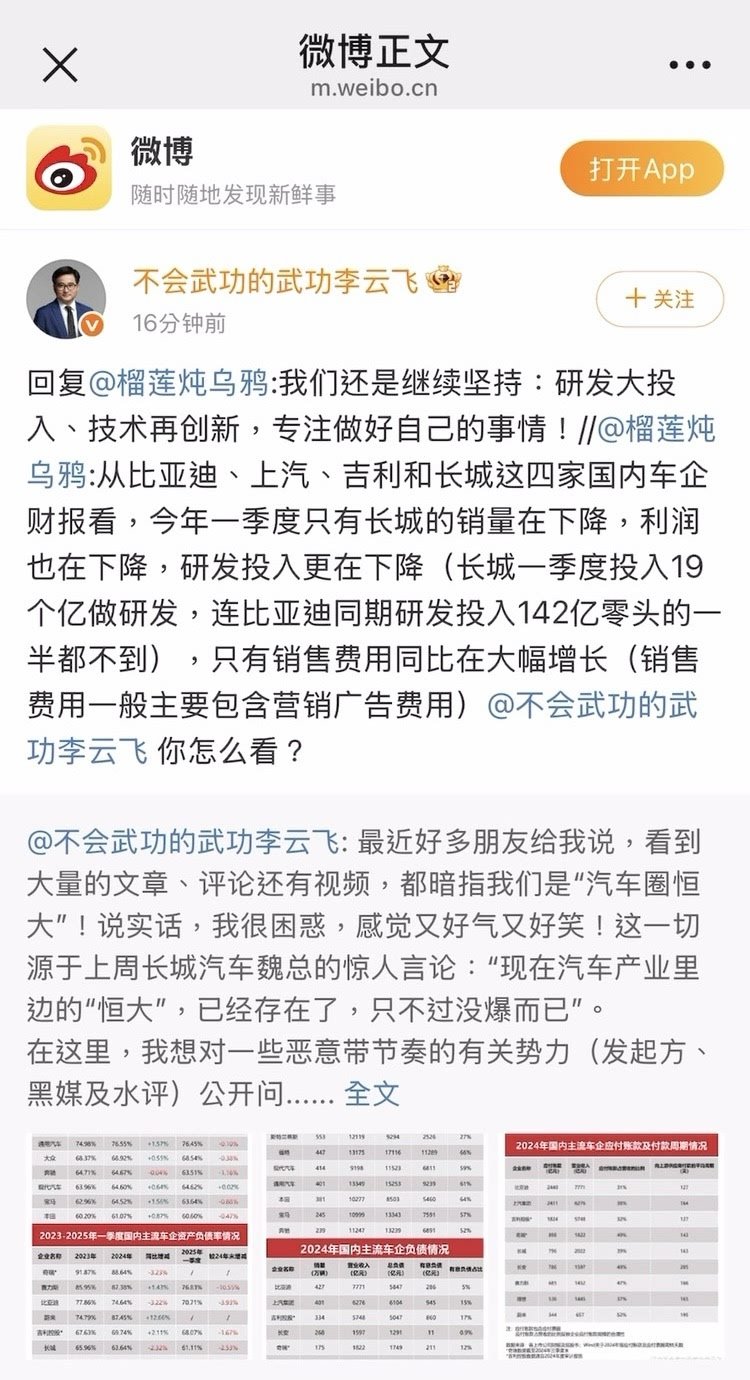
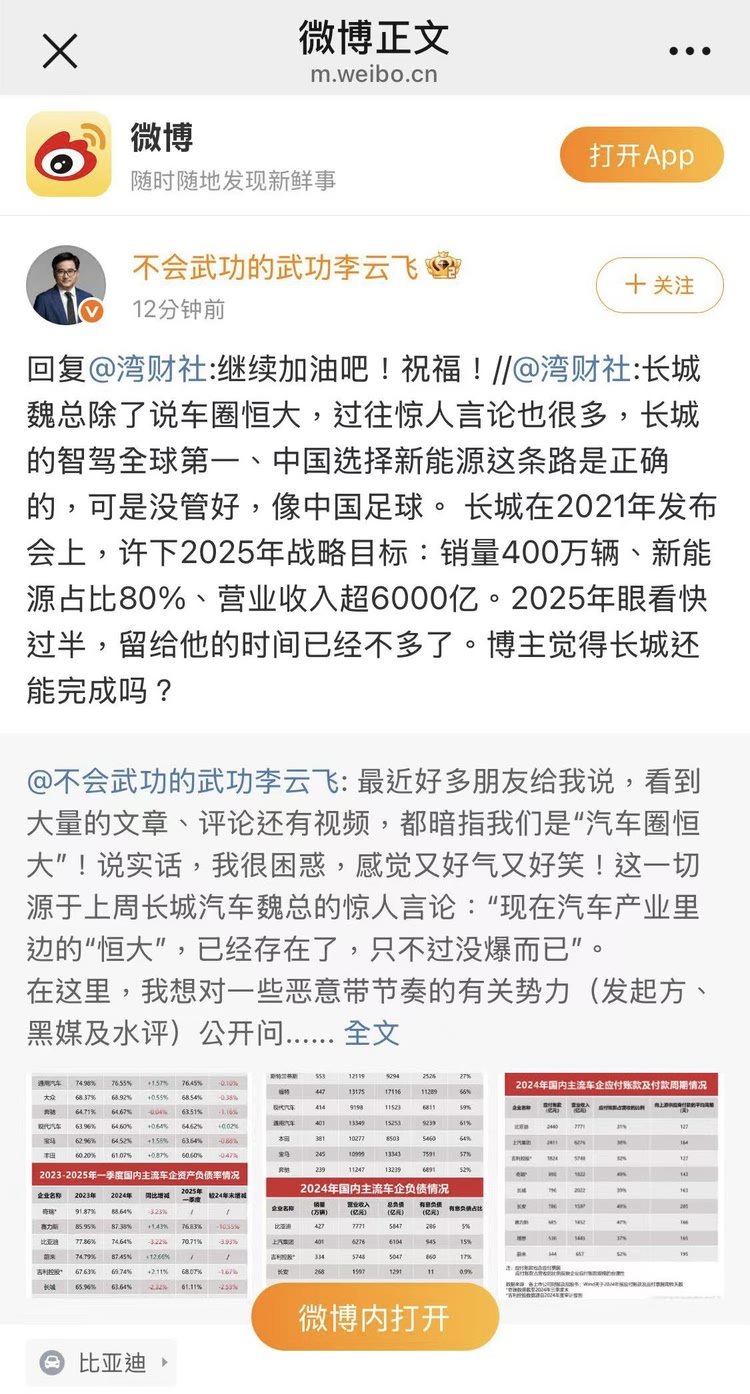
Sonraki paylaşım ve yorumlarda da şunları söyledi: "Biz yine şuna bağlı kalıyoruz: Ar-Ge'ye büyük yatırım, teknolojide yeniden yenilik, kendi işimize odaklanmaya devam!"
Dolayısıyla, BYD'nin gelecekte teknoloji araştırma-geliştirme ve yeni ürünler konusunda bir dizi yeni hamle yapacağı öngörülebilir. Ayrıca Weibo'da, son yıllarda yurt içi ve yurt dışı ana akım otomobil üreticilerinin borçları, ödenecek hesap döngüleri ve borç oranlarını gösteren üç grafik paylaştı. Referans değeri çok yüksek. Özellikle dikkat çeken bir nokta, BYD'nin ödeme döngüsünün 127 gün ile ülke içindeki birçok otomobil üreticisinden daha düşük olması. Diğer yandan, BYD'nin bu yılki borç oranı geçen yıla kıyasla 3,93 puan düştü.
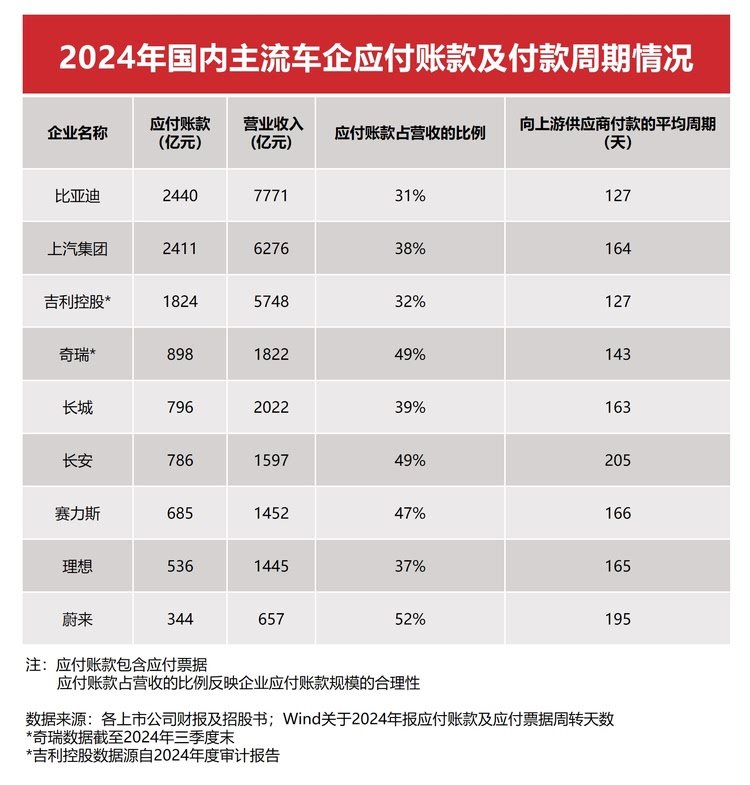
Ayrıca tablodan birçok değerli bilgi çıkarabiliriz. 2024 mali raporuna bakıldığında, toplam borç kurumsal ölçek ve gelirle ilişkili. İster General Motors, Volkswagen, Mercedes, Toyota gibi uluslararası otomobil devleri olsun, ister BYD, Geely, SAIC, Changan gibi yurt içi önde gelen otomobil üreticileri olsun, varlık-borç oranları çoğunlukla %60'ın üzerinde. Ancak, borç oranının genel olarak yüksek olduğu bu arka plana rağmen, yurt içi ve yurt dışı otomobil üreticileri farklı değişim eğilimleri sergiliyor. Yurt içi önde gelen otomobil üreticilerinin varlık-borç oranları belirgin şekilde düşüyor ve avantajları giderek öne çıkıyor; bunlar arasında BYD özellikle dikkat çekiyor, son yarım yılda borç oranı yaklaşık yedi puan düşerek %70,7'ye geriledi ve mevcut eğilime göre bu yıl içinde borç oranının "%6"lı seviyelere düşmesi bekleniyor.
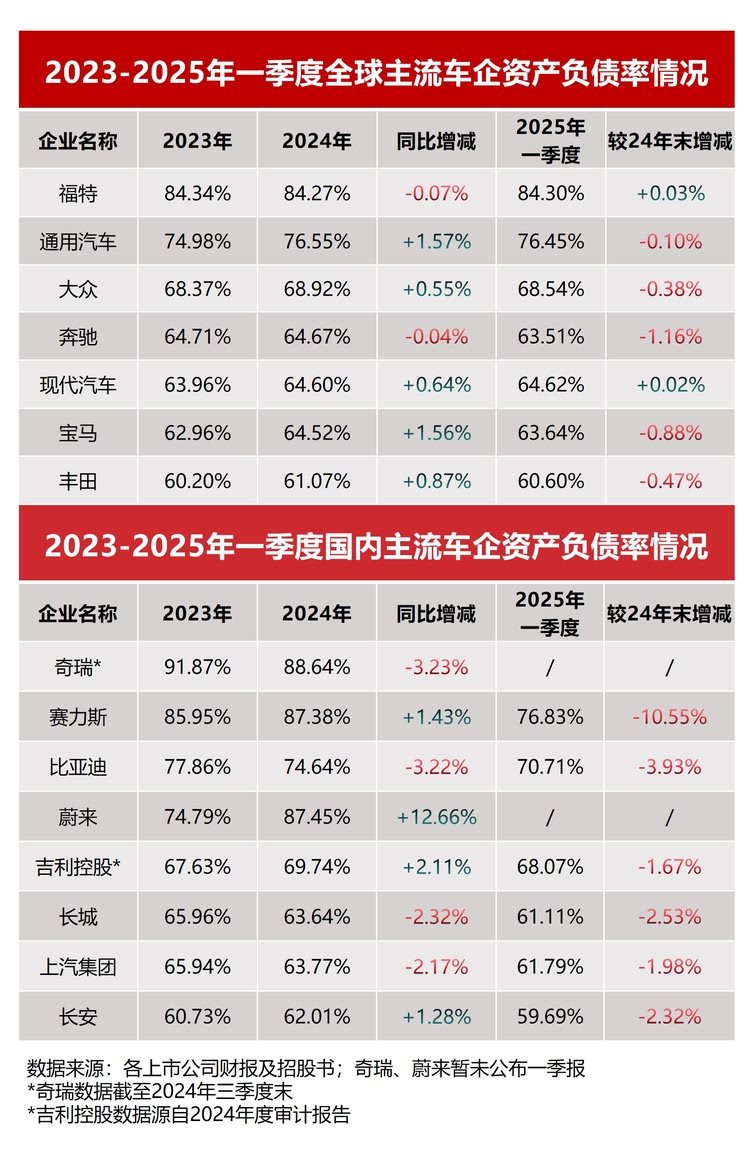
Ayrıca, mali rapor verilerinden görüldüğü üzere, denizaşırı geleneksel otomobil üreticilerinin borç oranları genel olarak yüksek ve bazı şirketlerin borç seviyeleri hâlâ tırmanıyor. Ford ve General Motors örneğinde, 2024'te varlık-borç oranları sırasıyla %84,27 ve %76,55'e ulaştı; faizli borç oranları ise %66 ve %61 gibi yüksek seviyelerde. Volkswagen, Toyota gibi devlerin toplam borçları aynı dönemdeki gelirlerini bile aştı; bu da elektrikli dönüşüm sürecinde karşılaştıkları ağır finansal baskıyı yansıtıyor.
Buna karşılık, Çinli otomobil üreticileri 2024'te göz alıcı bir performans sergiledi. Tipik bir temsilci olarak BYD, yalnızca satışlarda 4,27 milyon adedi aşarak Ford ve General Motors ile benzer bir ölçeğe ulaşmakla kalmadı, aynı zamanda borç yapısı da uluslararası rakiplerinden belirgin şekilde daha iyi. BYD'nin varlık-borç oranı 2023'teki %77,86'dan 2024'te %74,64'e düştü ve 2025'in ilk çeyreğinde %70,7'ye gerileyerek güçlü bir finansal iyileştirme kapasitesi sergiledi.
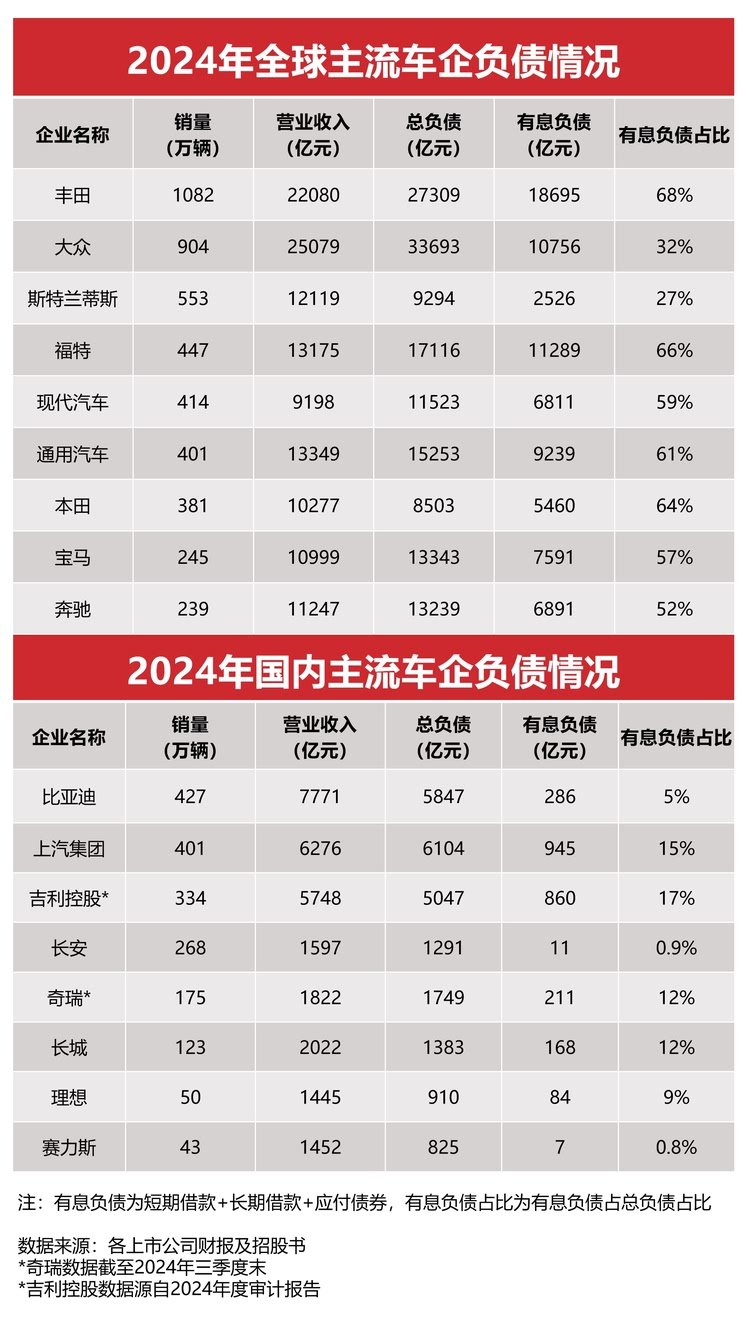
Denizaşırı otomobil üreticilerinden farklı olarak, Çinli otomobil üreticilerinin faizli borca bağımlılığı genel olarak daha düşük. BYD'nin faizli borcu toplam borcunun yalnızca %5'ini oluşturuyor; bu oran Toyota'nın %68'inden ve Ford'un %66'sından çok daha düşük. Bu düşük kaldıraçlı işletme modeli, Çinli otomobil üreticilerine borç ödeme baskısı ve likidite yönetimi konusunda daha fazla avantaj sağlıyor.
Dolayısıyla, 2024 küresel otomobil üreticileri mali raporlarından, Çinli otomobil üreticilerinin daha sağlıklı bir finansal yapı ve daha verimli bir operasyon kapasitesiyle bu sektör dönüşümünde inisiyatifi kazandığı görülebilir. Elbette zorluklar hâlâ mevcut. Çinli otomobil üreticilerinin gelecekteki rekabette yenilmez bir konumda olabilmeleri için temel teknoloji araştırma-geliştirmeyi sürekli güçlendirmeleri, uluslararası pazarları genişletmeleri ve aynı zamanda finansal istikrarı korumaya devam etmeleri gerekiyor.


